Uno de los aspectos destacados del análisis es la previsión de inversión pública para 2027, que asciende a 244.025 millones de francos CFA, distribuidos en 960 proyectos. Esta cantidad representa el 22 % del gasto total previsto y equivale al 3,2 % del Producto Interior Bruto (PIB), situándose, según la Comisión, en el nivel más bajo de la última década.
Del total destinado a inversión, 82.950 millones de francos CFA, equivalentes al 34 %, corresponden al sector petrolero, mientras que los 161.075 millones restantes, que representan el 66 %, se distribuyen entre los demás sectores. Entre las partidas más relevantes figuran Hidrocarburos, Minas y Electricidad, con 109.877 millones para 43 proyectos; Obras Públicas, Ordenación Territorial y Vivienda, con 37.206 millones para 214 proyectos; y Educación, Ciencia, Juventud y Deportes, con 36.627 millones para 551 proyectos.
En relación con las previsiones macroeconómicas, el proyecto de Presupuestos Generales del Estado para 2027 contempla un presupuesto equilibrado de 1.119.725 millones de francos CFA, un 13 % inferior al aprobado para 2026 y un 8 % menor que el correspondiente a 2025. Las estimaciones se sustentan en un precio medio del barril de petróleo de 60,1 dólares, una producción diaria de 20.473 barriles y una contracción del PIB petrolero del 8,5 %, frente a un crecimiento previsto del 3,3 % en el sector no petrolero.
La Comisión también expresa reservas sobre la evolución de los ingresos petroleros y considera necesario examinar si la caída de la recaudación podría superar el 19 % previsto por el Gobierno, teniendo en cuenta el efecto combinado de la reducción de la producción y de los precios internacionales del crudo. Asimismo, plantea interrogantes sobre la previsión de reducir el gasto de personal en 2027, pese a las incorporaciones de funcionarios y al incremento histórico de determinados conceptos salariales.
En cuanto al cierre del ejercicio económico 2025, el dictamen recoge que las cuentas públicas finalizaron con un déficit presupuestario de 37.416 millones de francos CFA, equivalente al 0,5 % del PIB, frente al superávit inicial de 2.560 millones previsto. Los ingresos totales alcanzaron 1.213.017 millones, mientras que los gastos se situaron en 1.250.432 millones, con niveles de ejecución del 86,3 % y el 89,1 %, respectivamente.
Entre los resultados positivos, la Comisión destaca que los ingresos no petroleros alcanzaron los 283.505 millones de francos CFA, el registro más elevado de la última década. Sin embargo, los ingresos petroleros se situaron en 929.517 millones, afectados, entre otros factores, por una recaudación del 55 % en el impuesto de sociedades de las empresas contratistas.
Respecto a la ejecución presupuestaria del primer semestre de 2026, los ingresos sumaron 500.789 millones de francos CFA, un 22 % por debajo de las previsiones semestrales y un 36 % inferiores a los registrados en el mismo periodo de 2025. Los ingresos petroleros experimentaron una caída del 26 %, mientras que los no petroleros disminuyeron un 9 %.
Por su parte, los gastos ejecutados hasta el 30 de junio ascendieron a 424.735 millones, un 34 % por debajo de lo previsto para ese periodo. Esta evolución generó un saldo transitorio positivo de 82.354 millones de francos CFA, explicado principalmente por el aplazamiento de pagos correspondientes a inversiones hacia la segunda mitad del año. No obstante, durante ese mismo periodo se contrajo nueva deuda pública por valor de 248.000 millones, prácticamente en su totalidad en el mercado local.
La Comisión llama igualmente la atención sobre la débil ejecución de los gastos sociales, especialmente las transferencias a los hogares, las becas, los incentivos a los estudios, la asistencia social y las ayudas destinadas a enfermos hospitalizados. También señala la necesidad de aclarar las modificaciones presupuestarias y los desplazamientos de créditos entre partidas, al considerar que la documentación examinada no permite identificar suficientemente los instrumentos de autorización utilizados.
En materia tributaria, el dictamen advierte de que los artículos 16 y 17 del proyecto de Presupuestos para 2027 incorporan 142 nuevas tasas y 18 nuevos conceptos tributarios mediante disposiciones que modifican la Ley de Tasas. A juicio de la Comisión, esta fórmula limita el debate parlamentario específico sobre dichas modificaciones.
En lo relativo a las entidades autónomas y empresas con participación estatal, el órgano parlamentario recomienda remitir al Senado el informe de reestructuración de las empresas públicas, exigir estados financieros auditados como condición para recibir nuevas aportaciones del Estado y presentar informes semestrales de ejecución comparados con las previsiones anuales. También plantea que las subvenciones estén debidamente contempladas antes de la aprobación de los presupuestos de 2027.
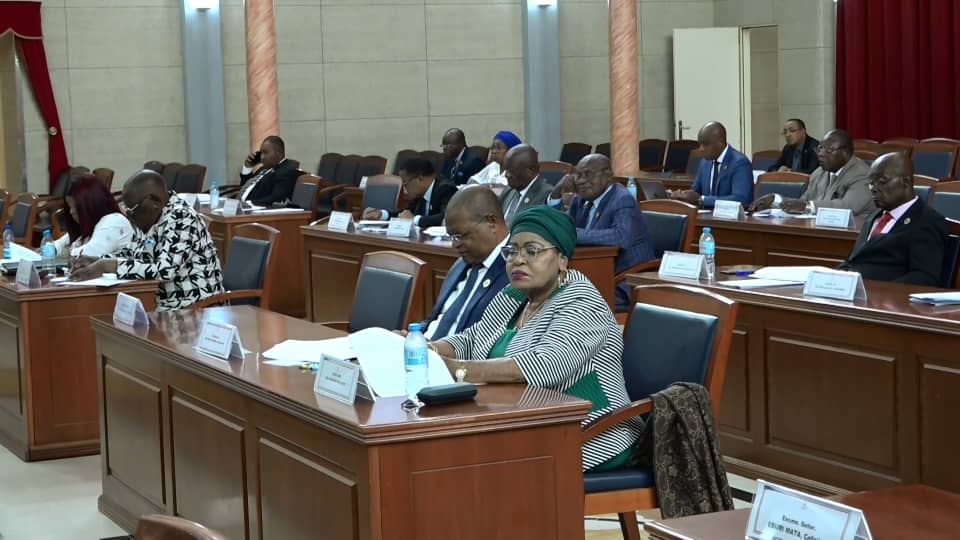
Finalmente, tras examinar los tres instrumentos presupuestarios, la Comisión Permanente de Economía, Hacienda, Comercio y Planificación acordó elevarlos al Pleno del Senado para su consideración y eventual aprobación, antes de su remisión para la sanción y posterior promulgación por el Jefe de Estado.